個人向け国債の考え方 投資と安全資産をどう組み合わせる?
管理人は約15年前から個人向け国債キャンペーンのサイトを運営しております。当時は「個人向け国債」は聞いた事はあるけど、よくわからない、何処で買えるのかも分からないという声をお聞きしていました。皆さんが身近に感じる銀行でも個人向け国債の取り扱いはありますが、銀行には、元本割れのない定期預金があり、定期預金を買ってもらった方が、銀行側もその資金を融資や投資に回せる為、国から販売手数料しかもらえない、個人向け国債の販売に積極的に勧めないのが現状です。
それでも、国は個人向け国債のホームページを作成したり、CMを流したり、国債センセイや個子ちゃんなどのキャラクターを作ったり、セミナーを開いたりとあの手この手で、「個人向け国債」を広めようとしています。しかしマイナス金利政策の時代では下限金利の0.05%のオンパレードの時期が続き、銀行の定期預金金利0.002%よりはましでしたが、わざわざ手間をかけて、個人向け国債を購入したい人は少なかったと思います。
しかし、2024年日銀がマイナス金利政策を解除した事で、日本国債の金利が上がりそれに伴い、個人向け国債の金利がジワジワと上がっており、2026年8月現在では変動10年1.87%、固定5年2.06%、固定3年は1.71%の高水準となり脚光が当たっています。
安全資産は定期預金でもよく、個人向け国債でもいいです。個人向け国債は1万円から気軽に買え、発行体が日本国政府の安心感、1年経過すると直近の2回分の利子を払えば解約できる商品です。
そして、2026年7月10日に国民民主党はいわゆる「国債NISA法案」を参議院に提出しました。これはNISAで国債を購入可能にし、利息を非課税で受け取れることを目指したものです。さらに、相続時にも非課税とすることを検討するとしました。いう記事を目にしました。
法案は未審議の状態であり、成立の可能性は低いと言われていますが、
政府与党の関係者も「国債をどう国民に保有していただくか」を思案しているのは事実のようです。
物価が上昇する今、現金をそのまま置いておくだけでは、実質的な購買力が目減りする可能性があります。個人向け国債の金利が上昇してきたことで、「安全性を重視しながら、少しでも金利を得たい」という人にとって、以前より検討しやすい環境になってきました。
懸念されている点は現役世代が投資信託や株から国債にシフトしてしまうのではと言われていますが、私、自身も旧NISA口座から投資信託の積立もし、個人向け国債の購入も1万円からしていました。投資信託は20年以上の長期を見越して世界経済が一時の暴落はあるものの、今よりも豊な暮らしをしたいという人間の本能があれば、経済は発展するという考えがあり、その世界経済の恩恵を信じている事があげられます。
それとは、別に個人向け国債を買っていたのは、安全資産としてのお金の置き場には本当に優秀な商品だからです。
人生には思いもよらない事が起こり、その時に自分の資産の大半が投資信託では生活も出来ないからです。実際に管理人も人生の岐路を経験しその時にそれまでにコツコツ買っていた個人向け国債は全て現金にしてしまいました。
NISAが脚光を浴びる中で、金融商品が非課税枠で買えるのは魅力的ですが、商品ラインナップは投資信託、株式、債券と言っても投資信託の中の債券でした。つまり、元本割れの恐れがある商品がほとんどです。
しかし、もし個人向け国債がNISAの対象になれば、元本割れのない個人向け国債の利子を非課税で受け取れる可能性があります。これは非常に大きな事で今まで投資をしなかった高齢の人でも、現役世代の人でも、個人向け国債を活用し、物価高に備えられる優れた商品となります。
管理人はNISA枠に関係なく、自身の母親にも個人向け国債変動10年を勧めてきました。キャンペーンの事も話しましたが、母は90歳の高齢な為、地元の銀行かゆうちょ銀行以外は受け入れないの一点張りで、ゆうちょ銀行で個人向け国債を購入しました。
ゆうちょ銀行で個人向け国債を購入した母

こちらは、ゆうちょ銀行で個人向け国債を購入した場合の通帳です。

皆さんはGPIFをご存じでしようか、GPIF(年金積立金管理運用独立行政法人)は、私たちの年金積立金を管理・運用している機関です。私達の年金を運用している専門の機関となり、GPIFの資産配分(ポートフォリオ)は
国内債券25%
外国債券25%
国内株式25%
外国株式25%
つまり、
株式50%+債券50%
管理人はこの資産配分を見た時攻めと守りの体制を取っているという事に驚きました。
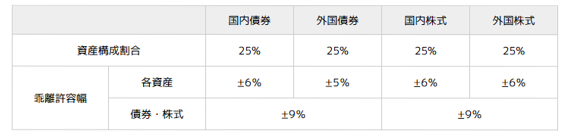
年金積立金管理運用独立行政法人第5期中目標期間(2025年からの5カ年)基本ポートフォリオ(資産配分)
https://www.gpif.go.jp/
年金の運用なのだから、株式なんて危険なものに投資しなくてもいいのでは?と思う方もいるかもしれません。
しかし、GPIFが株式を組み入れているのには理由があります。
株式は、短期的には債券よりも価格変動が大きく、リスクの高い資産です。一方で、長期的には債券より高い収益が期待できます。
GPIFは、株式を国内外に分散して組み入れることで、企業の成長による利益や配当などを取り込みながら、長期的に必要な運用収益を確保することを目指しています。
私たち個人も、すべてのお金を預金だけに置けば安心というわけではありません。
一方で、すべてのお金を株式や投資信託などのリスク資産に置くのも、決しておすすめできません。
大切なのは、自分にとって無理のない「攻め」と「守り」のバランスを考えることです。
守りすぎではお金は増えませんが、攻めすぎではリスクの取りすぎです。
個人がまず考えたいのは、資産配分です。その資産配分は個々の年齢、仕事、家族構成、資金力、投資経験、金融リテラシーによっても変わりますが、見落としがちなのが、自身の性格です。この性格によっても資産配分は大きく変わります。
例えば、
株価が大きく下落したときに、眠れなくなるほど不安になる人もいれば、「長期投資だから」と落ち着いて持ち続けられる人もいます。
同じ年齢、同じ収入、同じ資産額であっても、適した資産配分が同じとは限りません。
だからこそ、個人向け国債は「投資をしない人のための商品」ではなく、資産の中に置いておく「守りの資産」として考えることができます。
GPIFでさえ、株式50%を組み入れて長期運用している。一方、個人が安全性を重視してお金を置いておきたい場合には、個人向け国債という選択肢があります。
そして、管理人はまた、投資信託も個人向け国債も購入しています。ただし、投資信託の資産配分は全体の資産の15%位に留めています。これは、管理人自身がシニア層になった事と管理人自身が保守的な性格だからです。
もし、個人向け国債がNISAの対象になれば、どうなるでしようか?
安全資産を持つという選択枠を、もっと身近にする制度になるかもしれません。
法案が成立するかどうかは現時点では分かりません。しかし、私は今回の法案をきっかけに、個人向け国債という商品そのものをもっと多くの人に知ってほしいと思っています。
もう一つ、個人向け国債について私が以前から感じていることがあります。それは、投資信託のように毎月一定額を積み立てられたら、もっと購入しやすくなるのではないかということです。
投資をするか、しないか。
株を買うか、国債を買うか。
そんな二択ではありません。
攻める資産を持つ人にも、守る資産は必要です。
そして、守る資産を持つことは、投資をしないことではありません。
自分の人生に何が起こるかわからないからこそ、いつでも使える安全資産を持っておく。
その選択肢の一つとして、私は個人向け国債を知っておいてほしいと思っています。